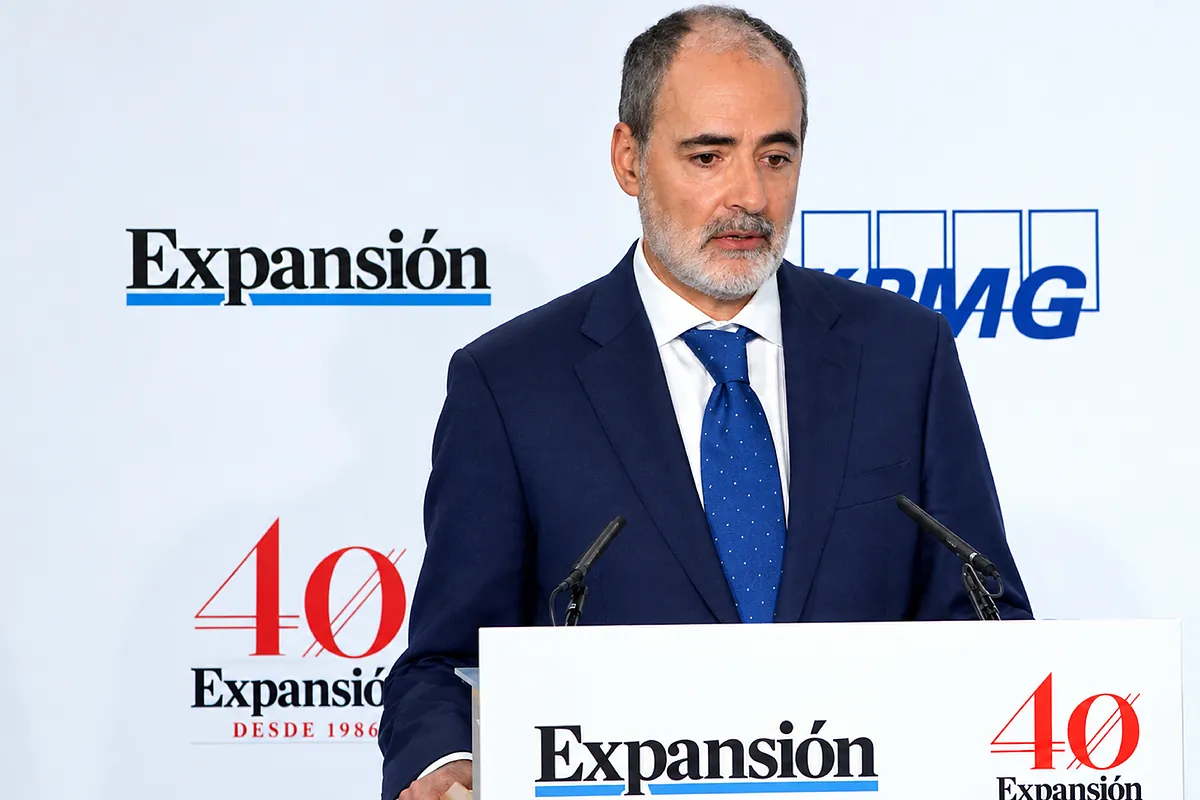
Antonio Romero, director general de la asociación bancaria, CECA, en el XVII Encuentro Financiero EXPANSIÓN-KPMG, ha expuesto hoy las fortalezas del momento macroeconómico español aunque expuesto al riesgo inflacionario y la deuda, y las necesidades que aún tiene el sector financiero para solventarlos, principalmente la fragmentación y la complejidad regulatoria a escala europea que menoscaba la competitividad.
Romero ha expuesto hoy algunas reflexiones sobre el momento macroeconómico de nuestro país y ha destacado dos riesgos que hay que afrontar. A la vez, ha recordado que el momento de crecimiento de la economía española es óptimo para fortalecer el margen de maniobra del sector financiero.
"La visión que tenemos en CECA y en Funcas es que nuestra economía sigue presentando gran fortaleza y solidez, con unas previsiones de crecimiento al alza de hasta el 2,5%, superior a la media de nuestro entorno, con el sector servicios y el turismo funcionando muy bien", ha señalado Romero en el XVII Encuentro Financiero EXPANSIÓN-KPMG.
Pero también existen riesgos que hay que abordar, entre los que ha destacado dos. "El primero es la inflación y su correspondiente traslación a los tipos de interés. La tensión en Ormuz está tensionando los precios nivel planetario y eso se está traduciendo a nuestro país a un alza a una inflación por encima del 4%".
"El BCE ha reaccionado elevando los tipos de interés hasta el 2,5% enfrentándose al dilema propio de los bancos centrales en este tipo de situaciones: cómo controlar la inflación sin afectar negativamente a un crecimiento débil", ha recordado. "Nuestra previsión es que los tipos de interés suban ligeramente un 0,25% según el servicio de estudios del BBVA, Nosotros no descartamos que se mantengan estables hasta fin de año porque la inflación subyacente está bajo control y todavía los salarios no están acusando el impacto del incremento de precios.
"El segundo riesgo", ha proseguido Romero, "es el del endeudamiento en las principales economías desarrolladas. No descartamos que EEUU se sitúa en el 140% de deuda sobre el PIB en 2030 y eso, lógicamente, está tensionando el mercado de bonos e incrementando sus rentabilidades, demandando más recursos de los presupuestos públicos para atender el coste de financiación de esa deuda y por tanto disminuyendo en nuestro país la capacidad de nuestros presupuestos para atender políticas públicas.
"Creemos en estos dos riesgos no van a afectar significativamente a la economía, que va a ser capaz de absorberlos, pero también este momento de crecimiento es óptimo para fortalecer nuestro margen de maniobra ante este tipo de riesgos. Y uno de los elementos de fortaleza está en el sector financiero, su buena marcha en términos de rentabilidad, eficiencia y sobre todo, de financiación, misión que se está cumpliendo satisfactoriamente", ha expuesto.
"El nuevo crédito a la economía real está creciendo, el sector financiero puede atender la demanda de crédito solvente por parte de la economía real y además lo está haciendo a unos tipos de interés inferiores a la media de los países de nuestro entorno, lo que pone de manifiesto también otra de las características de nuestro sistema financiero, que es su carácter competitivo".
"Pero también hay que abordar otros problemas, uno de ellos a escala europea, el desafío de la competitividad. Tenemos la necesidad de recortar el déficit de competitividad que hemos descubierto que tenemos los europeos con respecto a otras economías globales", ha recordado. "Necesitamos invertir capitales ingentes, del orden de 1,4 billones de euros. Y para ello necesitamos un sistema financiero competitivo.
"La UE ya estableció en julio las principales medidas para ello. En primer lugar, reducir la fragmentación. Uno de los grandes problemas que atenazan a la economía europea es que no estamos siendo capaces de explotar los beneficios de una economía de escala continental: tenemos una unión de mercados en la que todavía existe una elevada fragmentación", recordaba. "Y la receta es obvia: más Europa, más armonización; todos necesitamos de las mismas reglas y hay que reducir la tentación de los distintos estados para incrementar requerimientos distintos a los comunes".
El siguiente reto es el de la simplificación. "Desde el sector financiero también llevamos años denunciando la excesiva complejidad del sistema regulatorio, que supone costes extraordinarios para nuestras entidades y dificulta financiar las necesidades de inversión de la economía europea, por lo que necesitamos simplificar nuestro marco normativo y supervisor".
"Creemos que tanto el BCE y el BDE han tomado buena nota y han planteado ya una extensa agenda de reformas y están empezando a crear una cultura de competitividad", ha señalado Romero, "más eficiente y más comprometida con la competitividad. Tenemos una agenda extraordinariamente ambiciosa, ha subrayado, "que identifica bien los problemas" pero "tiene que profundizar en tres aspectos concretos".
Por un lado, ha destacado, el de "incorporar la competitividad al lenguaje regulatorio y, sobre todo, supervisor. "Hay que hacer compatible el objetivo de estabilidad financiera con un objetivo de competitividad, ya sea mediante la incorporación de un mandato secundario o mediante el establecimiento de reglas de rendición de cuentas. El BCE y las agencias europeas de supervisión tienen que hablar de una manera más clara el lenguaje de la competitividad", ha subrayado.
En segundo lugar, hay que seguir profundizando en los grandes proyectos de unificación como la unión bancaria y la unión de ahorros e inversiones. "La unión bancaria, 12 años después de su creación sigue presentando lagunas importantes, ha recordado, que hay que saber completar para ganar credibilidad. Y en tercer lugar, "tenemos que asegurar el compromiso con las reglas y los estándares de Basilea". En este sentido, Romero ha señalado que España se ha adaptado razonablemente bien a Basilea III.
"En definitiva, tenemos una agenda muy ambiciosa, no solo en favor del sistema financiero europeo, sino en el conjunto de la economía europea, porque así mejoraremos el flujo de inversión", ha finalizado.
Armengol (Sabadell): "El banco va a realizar una transformación profunda de su modelo operativo"Belausteguigoitia (BBVA): "Hemos aumentado nuestra cuota en nómina y tenemos un 17,5%"Rubiales (Unicaja): "No veo un acicate real para que haya más concentración bancaria" Comentar ÚLTIMA HORA-
15:23
Renault parará la producción en Palencia durante 20 días para ajustarse al mercado
-
15:10
Nvidia eleva en 150.000 millones de dólares su recompra de acciones récord
-
15:01
Christophe Fouquet, consejero delegado de ASML: 'Sólo hay una empresa que fabrica esas máquinas'
-
14:57
Países de la UE estudian respuestas conjuntas para hacer frente a la guerra híbrida
-
14:34
Pérez Llorca anuncia cuota cero para autónomos y amplía el aval público a 'vivienda joven' hasta los 50 años