- ARTUR ZANÓN @artur_zanon Londres
Análisis fundamental
PRECIO OBJETIVO:
PRECIO ACTUAL:
RECOMENDACIÓN:
Análisis técnico
CORTO PLAZO:
MEDIO PLAZO:
LARGO PLAZO:
Nota: Datos de cotización y análisis actualizados a día de hoy.
- Sabadell gana un 14% menos tras la venta de TSB
- Armengol prepara el giro de Sabadell para impulsar los ingresos por servicios
El banco catalán prevé un alza de los márgenes por el alza de tipos, se ve con el tamaño correcto para competir en España y descarta fusiones en el país porque hay margen de crecimiento.
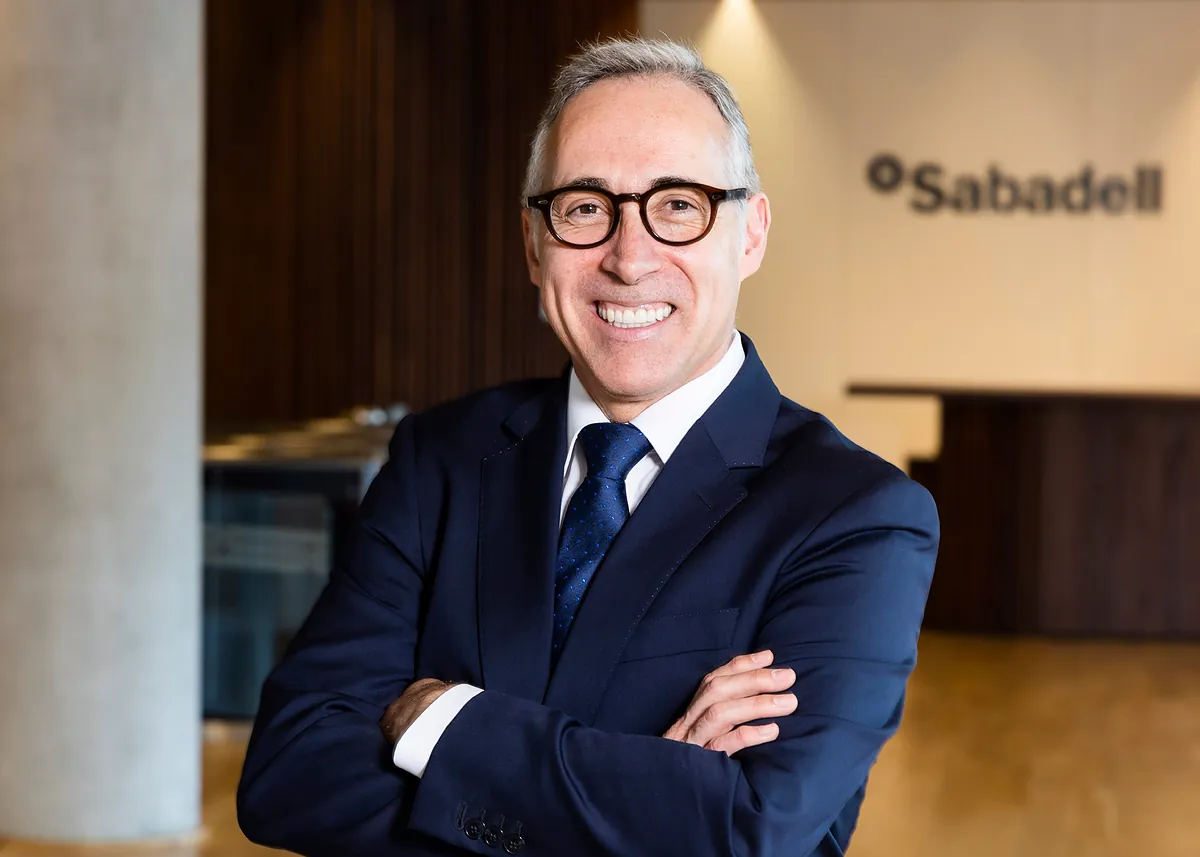
El consejero delegado de Banco Sabadell, Marc Armengol, ha explicado esta mañana que la entidad "probablemente necesitará ser algo más aguda en el mandato estratégico en los diferentes segmentos" en los que opera.
"Cuando pienso en lo que debemos mejorar, probablemente espero crecer de una forma más enérgica en los segmentos de valor, lo que implica seguir creciendo en pequeñas y medianas empresas, y de una forma destacada en banca privada y banca personal y en segmentos donde hemos tenido un nivel de sofisticación más alto del que necesitábamos y nos centraremos en reducir costes", ha comentado durante su intervención en unas jornadas financieras organizadas por Bank of America en Londres.
Armengol ha reconocido que, tras la venta del británico TSB a Santander, Sabadell se ha convertido en un banco "puramente nacional", pero ha subrayado que, pese a ello, la entidad "tiene un gran potencial" gracias al "muy buen" avance económico del país, con un PIB que dobla la media de la Unión Europea, al hecho de contar con una plantilla "muy motivada" y a la "gran capacidad de ejecución" de la estrategia. "Tenemos el foco puesto correctamente en las actividades que necesitamos para tener un buen desempeño", ha subrayado.
Oficina de Sabadell en Barcelona.Alberto EstévezEFEPreguntado sobre la escala del banco y su capacidad para competir, que era uno de los argumentos que usó BBVA durante la fracasada opa, Armengol ha afirmado: "Tenemos el tamaño completo para competir en el mercado donde estamos, que es España. El tamaño correcto viene dado por las economía de escala, pero también por la complejidad, y nosotros hemos sido capaces de llevar a cabo una transformación tecnológica en los últimos años a la vez que generábamos capital para financiar el crecimiento y remunerábamos a los accionistas".
Para el CEO de Sabadell, "no se trata del tamaño, sino de asegurarse de que entiendes lo que tus clientes necesitan y darles las soluciones de forma rápida". A su juicio, existe "mucho" margen de crecimiento en España para los bancos sin fusiones. "No va a suceder nada en términos de consolidación", ha zanjado.
Dividendo y recompras
En este sentido, Armengol se ha comprometido a mantener la política de dividendos, primero con un pay out de hasta el 60% en metálico y además con un reparto del exceso de capital cuando se supere el 13% de CET1 (capital de máxima calidad), en forma de recompra de acciones. "Es lo que hemos hecho históricamente y probablemente en el futuro el consejo decidirá que siga así", ha dicho.
El consejero delegado de Sabadell ha ratificado las principales metas que se ha impuesto el banco y ha hecho especial hincapié en el retorno sobre el capital tangible (Rote), con la previsión de llegar a un 16% en 2027, frente al 14% de 2026. "A medida que avanza el año, vemos más claramente el cumplimento de nuestras previsiones sobre rentabilidad. Vemos un fuerte incremento de los volúmenes que proceden de un buen comportamiento de la economía española y de la proposición única de valor que tenemos", ha comentado.
Efectos del alza de tipos
Por su parte, el director financiero de la entidad española, Sergio Palavecino, ha avanzado que el banco espera cerrar el ejercicio con un incremento de los costes "ligeramente" por debajo del 3% previsto inicialmente. Por ejemplo, en el ámbito laboral, tras 400 prejubilaciones y gracias a la mejora de procesos y la digitalización, "se puede hacer más negocio con menos gente", de manera que esta partida apenas subirá, pese a la inflación.
Palavecino también se ha referido a la subida de tipos de interés, ahora en el 2,5%, pero que, según Sabadell, podrían escalar al 3%. "Esperamos un incremento gradual del coste de los depósitos, pero la repercusión del alza de los tipos sobre el coste va a situarse en el 30% que hemos tenido, o por debajo. Además, también se repercutirá en los préstamos. Con todo, esperamos un incremento más alto del rendimiento en los préstamos que en los depósitos y un incremento gradual marginal en los intereses en próximos trimestres", ha destacado.
BBVA se ve fuerte en México frente a los neobancos: "En 2025 fuimos la mejor 'fintech' del país"Revolut planea una doble cotización en Nueva York y Londres y aspira a "cientos de millones" de clientesLa City exige a Burnham que no suba impuestos a la banca y los servicios financieros Comentar ÚLTIMA HORA-
13:18
Amadeus reactiva su atractivo con una valoración histórica
-
13:07
La licitación de vivienda pública crece un 52,7% hasta julio y alcanza los 1.065 millones de euros
-
12:54
Armengol: "Sabadell necesita crecer de forma más enérgica en pymes y banca personal y privada"
-
12:49
BNP "deja de ponerse de lado" en Sabadell y eleva un 23% su valoración
-
12:47
NxN entra en Portugal: compra el centro de datos Évora y anuncia inversiones de 100 millones