- MARTIN WOLF
¿Qué sucede cuando una economía fundamentalmente sólida se enfrenta a un gobierno irresponsable?
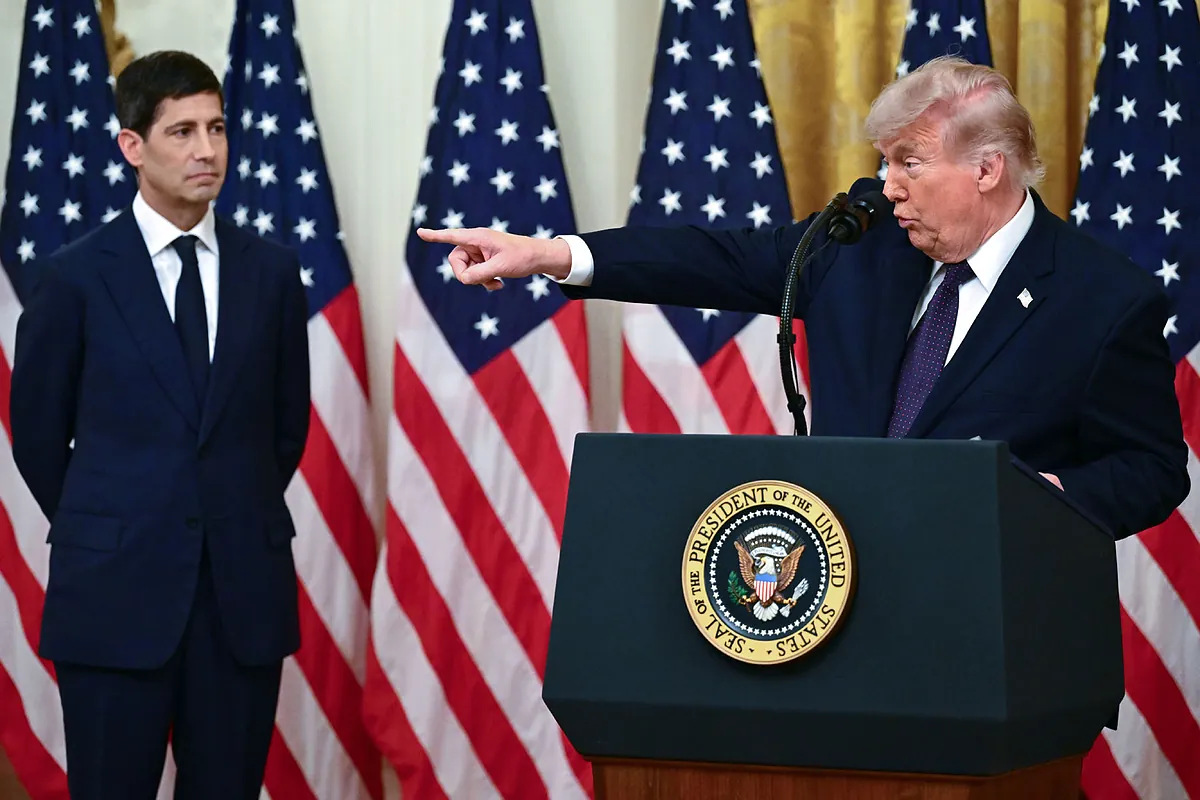
La semana pasada, la Reserva Federal decidió subir el tipo de los fondos federales —por primera vez en tres años— un cuarto de punto porcentual, situándola en un rango de entre el 3,75 % y el 4 %. Fue una medida sensata, e incluso tardía, dado su persistente incumplimiento del objetivo de inflación. Donald Trump reaccionó con una furia previsible, afirmando que "los tipos de interés en Estados Unidos deberían ser del 1 % o menos, porque somos el mejor riesgo crediticio del mundo, CON DIFERENCIA"; no obstante, también insistió en que "Le dije a Kevin: "Más vale que votes con la junta, porque al final no va a importar. La junta es muy hostil", y añadió que la subida se producía "solo por razones políticas, y es una subida en contra de Trump". Esto, como era de esperar, resulta totalmente absurdo.
Es demasiado pronto para cantar victoria. Pero lo que Warsh ha estado diciendo y haciendo resulta tranquilizador. Es más, la actitud de Trump incluso ayuda. Si su alternativa tuviera algún sentido, podría tener cierto peso. Pero no lo tiene. La Reserva Federal debe ignorarlo o tirar la toalla en su lucha por cumplir su mandato. Warsh, al parecer, es consciente de ello. Y lo que es mejor aún: la decisión de la Reserva Federal de subir los tipos fue unánime.
Warsh planteó dos aspectos importantes en la rueda de prensa del miércoles pasado. El primero fue que "durante más de cinco años, la inflación se ha situado por encima del objetivo. Por tanto, nuestra atención se centra principalmente en el aspecto de la estabilidad de precios de nuestro mandato. La realidad es que la inflación es demasiado alta y lleva siéndolo demasiado tiempo". El segundo punto fue que "nuestra decisión se produce en un momento en que la economía estadounidense parece estar fortaleciéndose... Así que hemos retirado una dosis de estímulo".
En otras palabras, se trató de un ajuste necesario, aunque modesto. Hay un punto en el que este planteamiento es indiscutible: no solo la inflación general, sino también otros indicadores, se han mantenido persistentemente por encima del objetivo desde 2021. Tal desviación convierte el objetivo en una burla. Además, dada la inversión impulsada por la IA, la política fiscal laxa de Trump, sus aranceles y su decisión de provocar un shock energético con su guerra contra Irán, había pocas razones para esperar que la inflación volviera al objetivo fijado. Lo más probable era que ocurriera lo contrario.
Esto no significa que deban ignorarse todas las dudas sobre una Reserva Federal dirigida por Warsh. Claudia Sahm, una de sus analistas más influyentes, plantea algunas preguntas incisivas en su boletín de Substack. ¿Cómo contribuye la política monetaria al crecimiento, según Warsh? ¿De qué manera una política monetaria más restrictiva reduce la inflación, aparte de frenando la economía? ¿Tiene alguna idea de cuál es el "tipo neutral"? Si no es así, ¿cómo evalúa el grado de carácter "expansivo" de la política actual? Warsh podría —y debería— responder a estas preguntas sin renunciar a su escepticismo sobre la "previsibilidad" de la economía, un punto en el que comparto sus dudas.
Mucho más importante es el hecho de que se haya negado a ofrecer apoyo intelectual o retórico a la exigencia de Trump de recortar drásticamente los tipos de interés. La Reserva Federal está adoptando una postura convencional respecto a sus dos objetivos principales: mantener una inflación baja y un alto nivel de empleo.
Por otra parte, la afirmación de Trump de que el tipo de interés debería situarse en el 1% porque Estados Unidos goza de "la mejor solvencia crediticia del mundo" resulta irrelevante y absurda.
Es irrelevante porque el tipo de interés oficial a corto plazo depende de las condiciones macroeconómicas, especialmente de la inflación y el desempleo, tanto actuales como previstas. En un país con un Estado solvente, los tipos nominales a largo plazo vienen determinados por los tipos de interés reales, la inflación esperada y diversos riesgos percibidos. Estos últimos dependen de las condiciones macroeconómicas previstas a largo plazo.
Si restamos la rentabilidad de los títulos del Tesoro a 10 años protegidos contra la inflación (TIPS) de la de los bonos convencionales a 10 años, obtenemos la compensación que exige el mercado por la inflación durante ese periodo. Esta cifra estará relacionada con la inflación esperada, pero no será idéntica a ella, debido a la necesidad de cubrirse frente al riesgo.
El 17 de septiembre, el rendimiento de los TIPS a 10 años se situaba en torno al 2,6%, el de los bonos convencionales en el 4,9% y, por tanto, la compensación por inflación en el 2,3%. Tanto los rendimientos nominales como los reales se encuentran aproximadamente en los niveles previos a la crisis financiera de 2007-2009. La compensación por inflación es, en todo caso, modesta, dados los shocks sufridos desde 2021. En resumen, los rendimientos nominales parecen situarse en niveles razonables, habida cuenta de la sólida rentabilidad económica reciente.
De hecho, cabe preguntarse si estos rendimientos no deberían ser incluso más elevados, dada la posibilidad de que el gobierno de EEUU tenga dificultades, en algún momento, para financiarse en condiciones favorables. Considerando sus enormes déficits fiscales, la necesidad de financiación externa para un país con un gran déficit por cuenta corriente y el cambio de tenedores de bonos a largo plazo hacia la financiación mediante hedge funds, resulta al menos imaginable una crisis de financiación. En tal situación, parece probable una combinación de financiación de emergencia de la Reserva Federal y represión financiera.
Por otra parte, la afirmación de Trump de que EEUU goza del "mejor crédito" del mundo es falsa. Posee la economía más grande y, posiblemente, la más fuerte. Sin embargo, la raíz de la palabra "crédito" está en el término latino *credere*, que significa "creer". Resulta notable que los inversores sigan confiando en la deuda pública de un país capaz de elegir —en dos ocasiones— a un hombre tan radicalmente indigno de confianza como Trump. Dada la imprudencia de sus políticas —especialmente las fiscales— y el carácter transgresor de otras medidas (sobre todo en materia de aranceles), la confianza en el gobierno estadounidense es sorprendente. No obstante, si se materializara su exigencia de situar los tipos de interés oficiales en el 1% (un -2% en términos reales), ello desencadenaría sin duda una huelga de prestamistas.
La labor de la Reserva Federal consiste en mantener la inflación bajo control, al margen de las presiones políticas y de los argumentos absurdos de un presidente desesperado. Mientras tanto, asistimos a una pugna no solo entre la Reserva Federal y Trump, sino entre una economía fundamentalmente sólida y un gobierno irresponsable. El desenlace de esta situación constituye una de las cuestiones más importantes de nuestra época.
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.
Así ha reaccionado Trump a la subida de tipos de la FedLa Fed debería desafiar a Donald Trump con una subida de tipos de interés, según los economistasKevin Warsh intenta tranquilizar a los inversores ante las señales de tensión económica Comentar ÚLTIMA HORA-
10:11
Zadal ficha a José Magán Ayuso como socio de bancario y financiero
-
09:50
El fundador de Sesderma carga en redes contra Javier Botín: "aportaré documentación"
-
09:47
La batalla entre la Reserva Federal y Donald Trump
-
09:41
Telefónica España prioriza el negocio de dispositivos, su gran herramienta de fidelización
-
09:31
La facturación de las empresas sube un 4,8% en julio y encadena cinco meses de ascensos