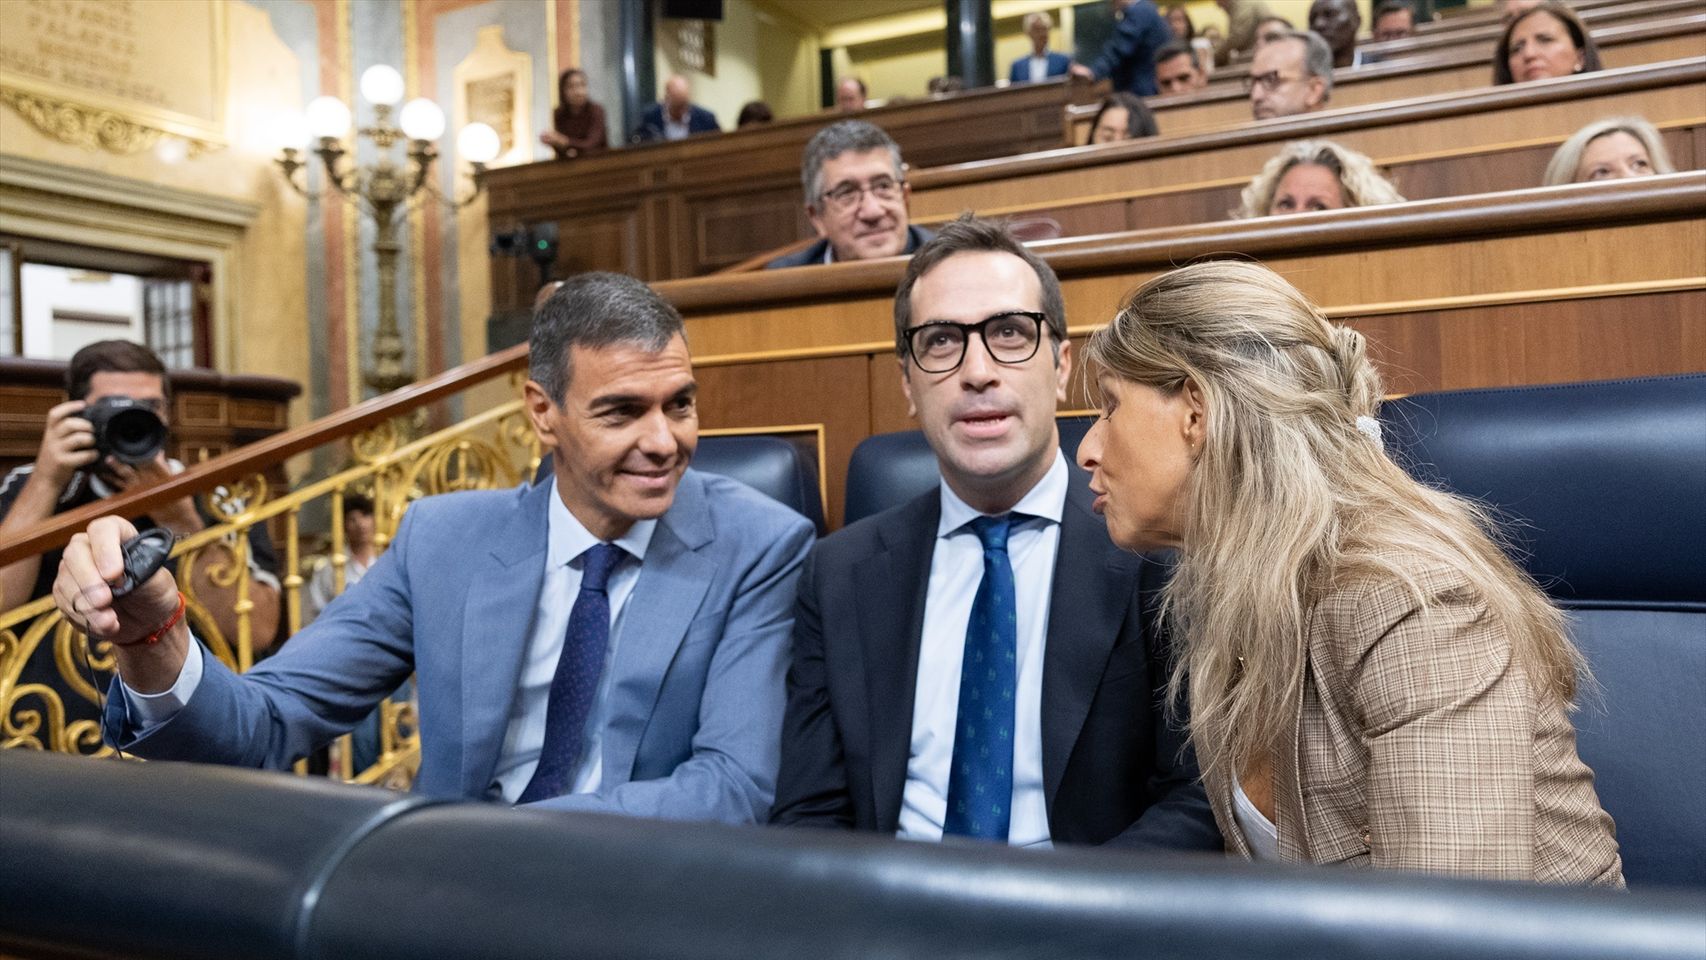
El presidente del Gobierno, Pedro Sánchez; el vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo, y la vicepresidenta segunda y ministra de Trabajo y Economía Social, Yolanda Díaz, durante una sesión de control al Gobierno, en el Congreso de los Diputados, Europa Press
Observatorio de la vivienda Moncloa plantea prorrogar dos años los alquileres y prohibir los desahucios a personas vulnerables hasta 2028El borrador al que ha tenido acceso este periódico incluye rebajas fiscales tanto para inquilinos como para propietarios.
Más información:La realidad de la vivienda en la 'era Sánchez': comprarla sube un 70% y alquilarla un 45% mientras los salarios se atascan
Sara Carrasco Publicada 28 septiembre 2026 19:07h Actualizada 28 septiembre 2026 20:26h Las claves Síguenos Las claves Generado con IAEl Gobierno plantea a sus socios suspender los desahucios de personas vulnerables sin alternativa habitacional y prorrogar los contratos de alquiler que lleguen a su fin hasta finales de 2028.
Estas son dos de las principales medidas que recoge el borrador del nuevo decreto-ley de vivienda que el Ejecutivo quiere llevar este martes al Consejo de Ministros.
El documento, al que ha tenido acceso EL ESPAÑOL-Invertia, introduce cambios en buena parte de las reglas del mercado del alquiler de viviendas. Toca los contratos temporales, las subidas del alquiler, los gastos que paga el inquilino, las reparaciones y los incentivos fiscales para arrendatarios y propietarios. También introduce cambios para el régimen fiscal de las sociedades anónimas cotizadas de inversión en el mercado inmobiliarii (socimi).
La firma de hipotecas de vivienda cae un 3,5% en julio y registra su mayor descenso en más de dos añosLa reforma de la Ley de Vivienda, sin embargo, queda por ahora aparcada. La modificación sí figuraba en el borrador que manejaba el Gobierno en junio, pero ya no aparece en el documento actual.
El primer bloque se centra en los desahucios. El texto plantea mantener hasta el 31 de diciembre de 2028 la suspensión para personas vulnerables sin una alternativa habitacional.
La protección será directa cuando el procedimiento lo inicie una entidad dedicada a comprar inmuebles o carteras de hipotecas impagadas a precios claramente inferiores a su valor de tasación.
Podrá aplicarse incluso si ya existe sentencia. El requisito es que todavía no se haya ejecutado el desalojo.
Para el resto de propietarios, el mecanismo cambia. El juez deberá pedir primero a las administraciones autonómicas y locales una solución habitacional. Si no existe o no hay respuesta, suspenderá el procedimiento hasta que se encuentre una alternativa.
El borrador también intenta evitar que el coste recaiga sobre el casero. La Administración deberá compensar al propietario cuando sea una persona física. La cantidad podrá cubrir el alquiler y los suministros impagados. También los daños causados en la vivienda.
Más de 272.000 familias han sido desahuciadas por el juez como Maricarmen desde que gobierna Sánchez: 90 al díaAdemás, la suspensión se revisará cada doce meses. Terminará cuando desaparezca la situación que la provocó o cuando hayan pasado tres años.
El texto introduce una protección específica para los pequeños propietarios. La vulnerabilidad económica del inquilino no prevalecerá frente a la del casero cuando este sea una persona física con dos viviendas o menos.
Dos años más de alquiler
El segundo gran bloque afecta a los contratos que llegan a su fin.
Los alquileres de vivienda habitual vigentes podrán acogerse a una prórroga extraordinaria si su periodo obligatorio, su prórroga o su tácita reconducción terminan antes del 31 de diciembre de 2028.
El inquilino deberá solicitarla y estar al corriente del alquiler. También tendrá que haber pagado cada mes durante los ocho meses anteriores. La extensión será por periodos anuales y podrá alcanzar un máximo de dos años.
El propietario estará obligado a aceptar la prórroga, aunque hay excepciones. Podrá recuperar la vivienda si acredita que la necesita para él o para determinados familiares.
La prórroga tampoco será obligatoria si propietario e inquilino llegan a otro acuerdo para continuar con el alquiler y pactan una renta al menos un 5% inferior a la que paga el inquilino con el contrato actual.
Durante esos dos años se mantendrán las condiciones del contrato anterior.
Tope del 2%
Por otro lado, el decreto también vuelve a limitar de forma extraordinaria la actualización de los alquileres.
La medida estará vigente hasta el 31 de diciembre de 2027. Propietario e inquilino podrán negociar cuánto sube la renta. Si no alcanzan un acuerdo, el incremento no podrá superar el 2%.
Al margen de esta medida temporal, el borrador fija el Índice de Referencia para la Actualización de Arrendamientos de Vivienda (IRAV) como techo para las actualizaciones anuales. Si el contrato no contempla expresamente una actualización, no se podrá aplicar una subida.
También mantiene límites para los nuevos contratos en zonas tensionadas. Como regla general, la nueva renta no podrá superar la del contrato anterior una vez aplicada su actualización.
El borrador sólo permite superar esa renta anterior hasta un máximo del 10% en cuatro casos concretos: si la vivienda ha sido rehabilitada en los dos años anteriores; si se han hecho mejoras que reduzcan al menos un 30% el consumo de energía primaria no renovable; si se han realizado obras de accesibilidad; o si se firma un contrato de diez años o más —o se ofrece al inquilino la posibilidad de prorrogarlo hasta alcanzar ese periodo—.
Cerco al alquiler temporal
Otro de los grandes cambios afecta al alquiler temporal. El Ejecutivo de Pedro Sánchez busca marcar una frontera más clara entre estos contratos y los de vivienda habitual.
Según recoge el texto, el alquiler temporal deberá responder a una causa "justificada y acreditable". El contrato tendrá que recoger expresamente ese motivo. Además, será el propietario quien tenga que demostrar que existe.
Si no hay una causa válida, el contrato perderá su carácter temporal. Pasará a considerarse alquiler habitual desde el momento de su firma.
La duración deberá superar los 31 días y, como regla general, no podrá pasar de doce meses. Si se supera ese periodo sin una justificación o se encadenan más de dos contratos entre las mismas partes y sobre la misma vivienda, el primero se considerará un alquiler habitual.
El borrador del decreto también facilita la salida del inquilino. En un alquiler temporal podrá abandonar la vivienda después del primer mes.
Tendrá que avisar con diez días de antelación y no deberá pagar una indemnización.
Avales ICO
El borrador también contempla una línea de 2.000 millones de euros en avales públicos a través del Instituto de Crédito Oficial (ICO) para proyectos de alquiler social o asequible.
Esto significa que el Estado asumirá parte del riesgo de los préstamos que reciban promotores públicos y privados para construir nuevas viviendas o mejorar las que ya están destinadas a este tipo de alquiler. Los avales podrán tener un plazo de hasta 35 años.
El texto añade otros 280 millones de euros en avales para empresas y promotores que utilicen sistemas de construcción industrializada de viviendas.
Incentivos fiscales
El real decreto ley recoge varias deducciones en el IRPF para los propietarios que saquen sus viviendas a los mercados de alquiler en zonas tensionadas.
Dichas exenciones van del 100% al 50% de las rentas obtenidas por esos alquileres, dependiendo de si se rebaja o se mantiene su coste.
Estas deducciones, por cierto, aumentan si los inquilinos son jóvenes menores de 36 años.
Los beneficios fiscales no son sólo para los propietarios, también los hay para los inquilinos.
Concretamente, los jóvenes podrán deducirse un 10% de lo que paguen por su alquiler, hasta un máximo de 33.000 euros al año.
Asimismo, las ayudas recibidas en el marco de la línea de financiación para rehabilitación, accesibilidad y renovación del Plan Estatal de Vivienda 2026-2030 estarán exentas de IRPF.
También hay rebajas fiscales para los propietarios que vendan sus propiedades a entidades públicas dedicadas a vivienda social o asequible.
Quedarán libres de IRPF siempre y cuando no superen los 800.000 euros.
Gravamen a socimis
El documento incluye una modificación específica del régimen fiscal de las socimi, con efectos desde los ejercicios iniciados en 2026. La medida penaliza los beneficios no distribuidos por estas sociedades de inversión inmobiliarias cuando proceden del alquiler residencial, aunque introduce reducciones importantes si la socimi en cuestión apuesta por vivienda asequible.
Así, las socimi quedarían sometidas a un gravamen especial sobre los beneficios obtenidos en el ejercicio que no se distribuyan. Ese gravamen sería del 15% sobre la parte de beneficios no distribuidos que proceda de rentas que no hayan tributado al tipo general del Impuesto sobre Sociedades ni estén acogidas a un período de reinversión.
El gravamen se incrementaría hasta el 25% cuando esos beneficios no distribuidos procedan del arrendamiento de viviendas o de otros inmuebles residenciales, incluidos alquileres turísticos, alojamientos y contratos de corta duración.
Este gravamen tendría la consideración de cuota del Impuesto sobre Sociedades y se devengaría cuando la junta general de la socimi acuerde la aplicación del resultado. El plazo para autoliquidarlo e ingresarlo sería de dos meses desde ese momento.
La vivienda asequible de Pedro Sánchez deja de serlo al superar el límite de ingresos que la ley permite destinar al alquilerNo obstante, las socimis podrían amortiguar el nuevo gravamen especial del 25% si cumplen determinados requisitos. Si más del 80% de las viviendas arrendadas se destina a alquiler asequible, la reducción del gravamen sería del 50%.
Si más del 80% se destina a alquiler asequible y los beneficios no distribuidos se reinvierten en tres años en vivienda asequible, el gravamen se neutralizaría al reducirse en un 100%.
En la práctica, la reducción del 50% dejaría el gravamen efectivo en el 12,5%, mientras que la reducción del 100% lo eliminaría para esos beneficios no distribuidos.
El porcentaje del 80% se calcularía sobre el parque total de viviendas destinadas al arrendamiento. Para grupos societarios, se permitiría utilizar el balance consolidado, siempre que el grupo esté formado exclusivamente por socimis y otras entidades comprendidas en la Ley 11/2009.
Eso sí, a efectos del cálculo sólo se tendría en cuenta el parque de viviendas en alquiler situado en España.
El documento que maneja el Gobierno define como vivienda asequible aquella cuyo precio de venta o alquiler, incluidos los gastos asociados, no supere el 30% de la renta mediana de la unidad de convivencia habitual del municipio.
Madrid aumenta el riesgo de sufrir una burbuja inmobiliaria tras dispararse un 9% el precio de la vivienda en la capitalCon todo, si se aprobara el proyecto, el cumplimiento del umbral del 80% se flexibilizaría durante los primeros ejercicios. Para períodos impositivos iniciados en 2026, bastaría con que el alquiler asequible represente más del 60% del parque de viviendas arrendadas.
Para períodos iniciados en 2027, el umbral sería superior al 70%. Y a partir de los ejercicios posteriores se aplicaría, según el texto, el umbral general del 80%.
NEWSLETTER - INVERTIA Cada mañana la apertura de mercados y las noticias que marcarán la agenda económica Apuntarme De conformidad con el RGPD y la LOPDGDD, EL LEÓN DE EL ESPAÑOL PUBLICACIONES, S.A. tratará los datos facilitados con la finalidad de remitirle noticias de actualidad.