- STEPHEN FOLEY
Los reguladores tienen previsto limitar aún más los requisitos de auditoría impuestos por la Ley Sarbanes-Oxley.
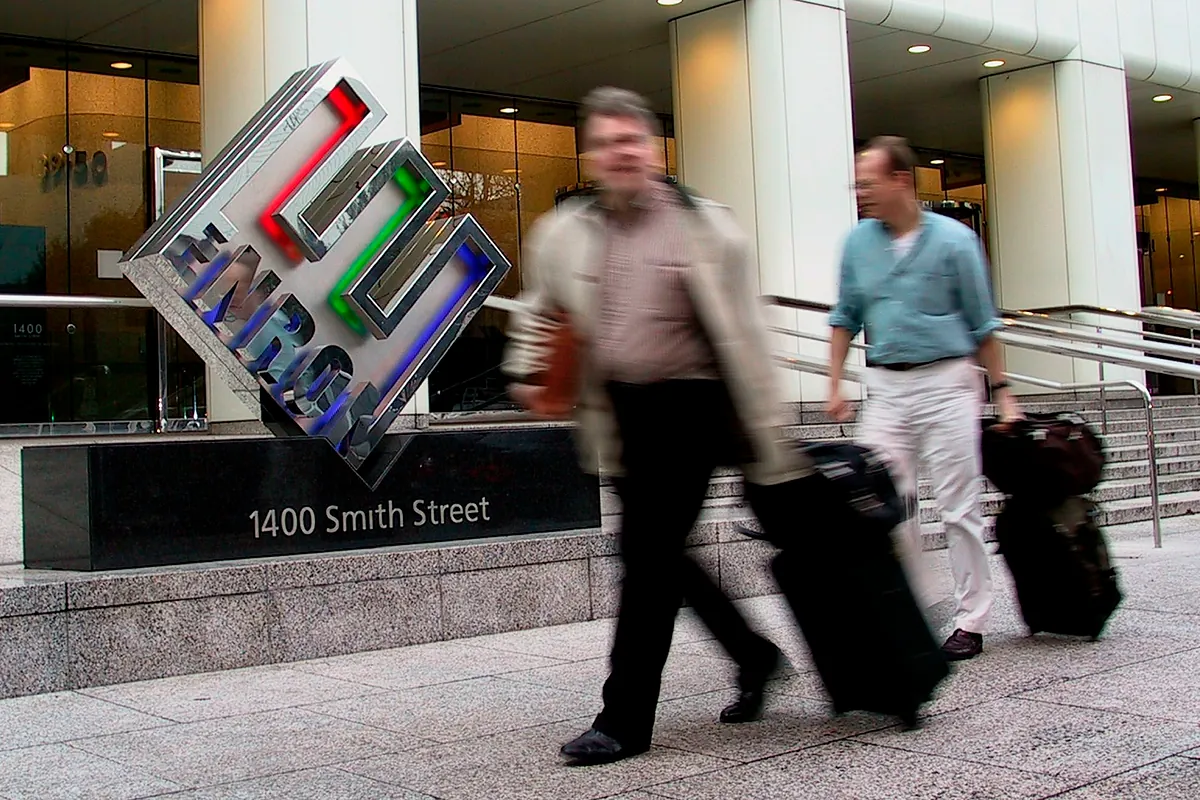
Todo apunta a que Estados Unidos conmemorará el 25.º aniversario del colapso de Enron suavizando las normativas que se introdujeron para evitar que algo así volviera a ocurrir.
El gigante energético pasó de ser una de las mayores empresas del mundo a la quiebra en cuestión de meses durante 2001, al revelarse que había ocultado su situación financiera mediante prácticas contables cuestionables. La Ley Sarbanes-Oxley, aprobada al año siguiente, obligaba a las empresas a certificar que disponían de controles internos para detectar posibles irregularidades financieras por parte de su personal.
La ley también exigía a la mayoría de las empresas que sus auditores avalaran dichos controles internos, ofreciendo así una capa adicional de protección que la Comisión del Mercado de Valores (SEC, por sus siglas en inglés) planea reducir.
Dicho requisito generó polémica desde el principio, ya que elevaba los costes al sumar numerosas horas de trabajo facturables. Entre los críticos figuraba Paul Atkins —entonces miembro de la SEC y actual presidente del organismo—, que denunció que los auditores llegaban a examinar decenas o incluso cientos de miles de procedimientos y sistemas, muchos de ellos irrelevantes, en algunas compañías. Con el tiempo, los ajustes normativos fueron eliminando los requisitos más triviales.
El Congreso modificó la ley en varias ocasiones, reduciendo a la mitad el número de empresas cotizadas estadounidenses sujetas a la certificación de sus controles internos por parte de auditores. Ahora, la SEC tiene previsto eximir a la mayoría de las que aún están sujetas a esta norma. La medida abarcará a todas las empresas con un capital flotante inferior a 2.000 millones de dólares y a algunas de mayor tamaño, ya que todas quedarán exentas del requisito durante los cinco años posteriores a su salida a bolsa, incluso si se trata de gigantes de la talla de SpaceX.
La propuesta busca "hacer que las salidas a bolsa vuelvan a ser atractivas", explica Atkins, argumentando que el coste de la certificación de auditoría actúa como un factor disuasorio para cotizar en el mercado.
Las aproximadamente 1.100 grandes empresas que permanecen sujetas al requisito representan el 94 % del valor total del mercado, por lo que, a juicio de la SEC, los inversores siguen contando con una protección suficiente. Todas las empresas seguirán obligadas por ley a mantener controles financieros sólidos y a certificar este hecho en la información que presentan a sus accionistas.
No cabe duda de que la ley Sarbanes-Oxley mejoró la calidad de la información financiera. El número de empresas cotizadas en EEUU que tuvieron que rectificar sus resultados financieros disminuyó de forma constante tras la promulgación de la ley y se ha mantenido en niveles bajos, según datos de Ideagen Audit Analytics.
¿En qué medida se debe esta mejora a la obligación de que la dirección valide los controles internos y en qué medida a la capa adicional de protección que aporta la certificación del auditor? Existen diferencias notables entre las empresas sujetas a la obligación de auditoría y aquellas que no lo están.
Los datos de Ideagen revelan que las empresas exentas han protagonizado entre el 60 % y el 80 % de las rectificaciones anuales en los últimos años. Además, presentan una mayor probabilidad de declarar deficiencias materiales en sus controles internos.
La intervención de un auditor suele actuar como catalizador para adoptar un enfoque más riguroso: estudios académicos citados por la SEC en revisiones anteriores de la ley Sarbanes-Oxley constataron que los auditores tenían más probabilidades de detectar dichas deficiencias que la propia dirección, la cual tiende a calificarlas como menos graves.
Es difícil calcular con exactitud los costes asociados a la certificación del auditor, dado que algunos controles se consideran parte integrante de cualquier auditoría y las firmas contables no desglosan específicamente los honorarios correspondientes a dicha certificación. Un informe de la Oficina de Rendición de Cuentas del Gobierno (GAO) publicado el año pasado valoró que estos costes representaban entre el 13% y el 19% de la factura total de auditoría, según dos metodologías distintas.
Resulta todavía más complejo calcular los beneficios —en términos de un menor coste de capital para aquellas empresas cuyos inversores confían más en su contabilidad, o incluso el beneficio más amplio que dicha confianza aporta a los mercados de capitales estadounidenses—, pero sin duda son aspectos que no deben pasarse por alto.
No obstante, aunque los grupos de inversores y las firmas de auditoría —que podrían ver reducidos el bolsa Nasdaq se mostró a favor. La Cámara de Comercio de EEUU señaló que las empresas consideraban las normas vigentes sobre la certificación de los auditores como "desproporcionadamente costosas y regresivas".
La Cámara solicitó a la SEC que evaluara otras vías para hacer que dicho proceso de certificación resultara menos gravoso, por ejemplo, mediante una actualización de las directrices dirigidas a los auditores. Esto podría ofrecer un enfoque alternativo que no requiriera eximir a tantas grandes empresas y que, al mismo tiempo, preservara una de las lecciones derivadas del caso Enron antes de que esta caiga en el olvido.
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.
-
12:15
Volkswagen ID. Tiguan: el nuevo SUV eléctrico que dice adiós a los ID.4 e ID.5
-
12:14
Decreto de vivienda: estas son las medidas que negocia a contrarreloj el Gobierno
-
11:45
Coste energético y demanda de energía de la IA, claves en la Semana del Clima en Nueva York
-
11:22
Gortázar (CaixaBank): "La IA nos está generando más necesidad de empleo"
-
10:58
La Fed intimida de nuevo al oro y al bitcoin