La ventana estival del mercado de fichajes futbolístico internacional cerró sus puertas el pasado 1 de septiembre con 12.575 operaciones entre clubes de las principales competiciones, que arrojaron un saldo total superior a los 8.510 millones de euros. Un mercado condicionado por la disputa del Mundial, tras el que 267 de sus participantes cambiaron de equipo. Pero, además del aspecto deportivo, ¿qué han de tener en cuenta los jugadores al cambiar de club y, sobre todo de país, para proteger su patrimonio?
"Un futbolista prima su desarrollo deportivo, esta es la primera premisa. Pero, evidentemente, también valora el aspecto monetario. Nuestras carreras deportivas son muy cortas y explosivas y tienes que ponderar el poder optimizarlas en términos económicos, indica a EXPANSIÓN Javier Arizmendi, ex jugador de clubes como el Atlético de Madrid, Deportivo de La Coruña, Valencia o Getafe, entre otros, y en la actualidad asesor de inversiones y gestor de patrimonios en Tressis.
A la hora de elegir destino, y en especial en el caso de un cambio de residencia internacional, aparecen factores fiscales que son determinantes y que pueden ser claves a la hora de aceptar una oferta. "Muchas veces hay que tomar la decisión con muy poco tiempo y puede que el montante neto final no es el que pensabas que te ibas a llevar al bolsillo", recuerda Arizmendi.
"Cuando dejas de ser residente fiscal en un país hay que tener claros los criterios vigentes tanto en la nación de origen como en la de destino, para planificar los pagos que van a realizar los clubes durante el año de entrada y de salida y ver los riesgos y el neto que te queda", añade Beatriz Millán, directora del Área Fiscal del banco privado.
La experta señala que no es lo mismo cambiar en el mercado de verano que en el de invierno. "En una salida de España hacia otro país, si se produce en agosto voy a ser residente fiscal aquí durante todo el año. Por eso es importante ver cuál es la tributación de destino y hablar con el equipo para aplazar parte de los pagos al año siguiente si en el nuevo enclave los impuestos son más bajos o viceversa. Hay que estudiar todas las derivadas y cómo impactan en el neto salarial", recalca.
Retorno a España
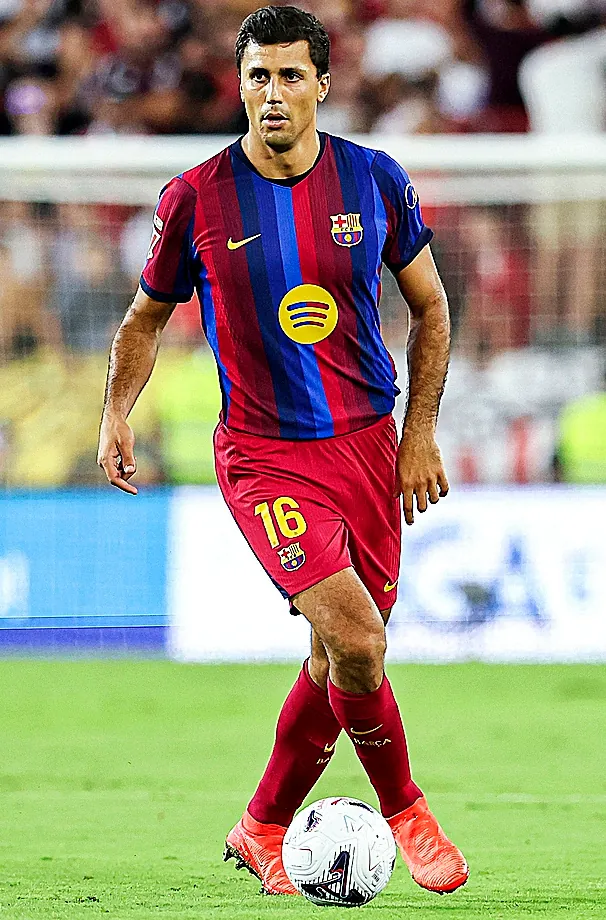
Un resumen de esta dinámica es el del internacional español Rodri, que decidió abandonar el Manchester City y se encontró entre la disyuntiva de elegir entre dos de los mejores equipos del mundo: Real Madrid y FC Barcelona.
"En este caso, la Comunidad de Madrid tenía mayores ventajas fiscales que Cataluña, pero él decidió jugar en el Barcelona por una cuestión puramente deportiva. Conclusión: primero el desarrollo deportivo profesional y los vínculos que va a tener con un club o su entrenador", incide Arizmendi.
Además, el jugador madrileño tributará como un contribuyente más a no poder acogerse a la ley Beckham, que contempla un régimen fiscal especial que permite a los trabajadores, profesionales y emprendedores extranjeros que trasladan su residencia al país pagar un tipo fijo reducido del 24 % en lugar de los tramos progresivos habituales. Una ventaja con la que sí cuentan otros deportistas.
Millán también recuerda las ventajas que ofrece la región madrileña para las estrellas foráneas en comparación con otras comunidades y que también afectan al patrimonio y el impuesto sobre sucesiones y donaciones. Otro futbolista da nombre a una ley, la Mbappé, que permite una deducción autonómica del 20% en el IRPF para nuevos residentes fiscales que inviertan en activos financieros o empresariales. "Un deportista se puede aplicar una deducción en la medida en que invierta determinada parte de tu patrimonio en España", señala la experta.
Por todo ello, desde Tressis aconsejan que los futbolistas sean proactivos y estén bien asesorados antes de llegar a un nuevo destino, aunque hay algunos con los que no se puede competir en términos fiscales. "Es el caso de Oriente Próximo, en el que el sueldo es neto y ningún otro país europeo o americano por competir con ellos", sostienen ambos expertos.
Educación financiera
Pese a todo, Arizmendi destaca que el jugador español ya tiene una educación financiera "por encima de la media" del ciudadano de a pie.
"Aquí tenemos una fecha de vencimiento que es el final de su contrato y tratamos de organizar el patrimonio y las rentas", comenta. "La planificación estratégica en el caso del futbolista es muy viva. Tenemos que acompañarle en su carrera e insistimos mucho en definir esa planificación, en retarle, ¿qué objetivos persigues y qué necesidades quieres cubrir en el futuro? Cuando eso ya lo tiene claro empezamos a construir", explica el asesor.
"Normalmente, optan por carteras globales diversificadas en las que puedes ir dando la entrada a productos un poco más sofisticados con una mayor expectativa de rentabilidad, como pueden ser el capital privado, la inversión inmobiliaria o el venture capital, buscando esa mayor ganancia potencial", comenta.
"Cada caso es un mundo, no hay dos lugares comunes, hay que tener en cuenta su propensión al riesgo, pero insisto en que intentamos ser muy didácticos, haciéndoles entender que esto no va de tomar decisiones aisladas. Muchas veces tienen pocas ideas y mucho dinero. Hay que dar un enfoque muy pedagógico a la aproximación a las finanzas personales y hacerles cada vez más autónomos", concluye Arizmendi.
Fernando Roig, absuelto de falsedad documental tras recurrir la primera sentenciaLenovo, el cerebro digital que controlará Madring¿Estamos desarrollando un menor gusto por el esfuerzo? Comentar ÚLTIMA HORA