- CARMEN ROSIQUE @crosique11
Análisis fundamental
PRECIO OBJETIVO:
PRECIO ACTUAL:
RECOMENDACIÓN:
Análisis técnico
CORTO PLAZO:
MEDIO PLAZO:
LARGO PLAZO:
Nota: Datos de cotización y análisis actualizados a día de hoy.
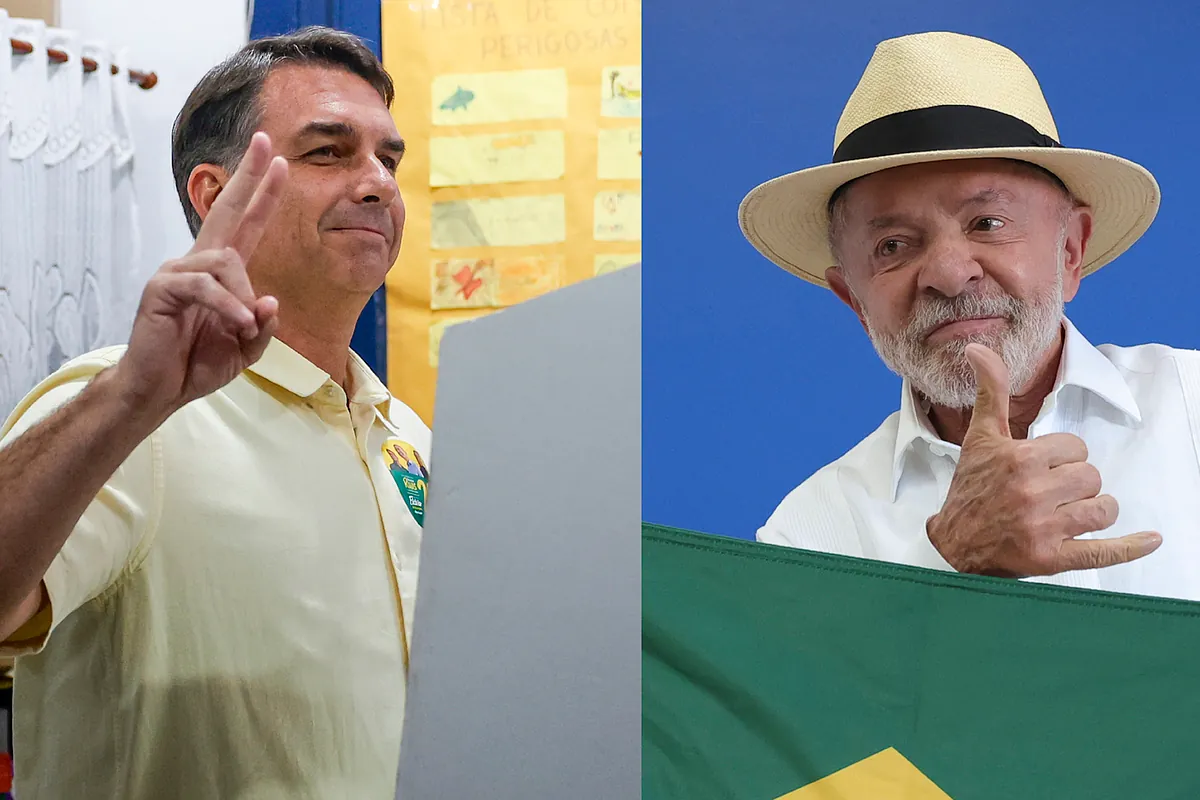
La victoria en la primera vuelta de Flávio Bolsonaro, líder del Partido Liberal, anima en Bolsa a los valores españoles con intereses en la región, ya que adoptaría medidas promercado.
El resultado de la primera vuelta de las elecciones presidenciales de Brasil cotizó ayer al alza en la Bolsa española. Las compañías con una elevada exposición al mercado brasileño: Santander, Telefónica y Mapfre estuvieron ayer a la cabeza de los valore del Ibex. Se anotaron entre el 1,43% y el 4,52%. Iberdrola, menos expuesta, sumó el 0,86%.
La ventaja obtenida por Flávio Bolsonaro, que logró el 47,1% de los votos frente al 45,1% de Luiz Inácio Lula da Silva, ha aumentado las expectativas de un giro hacia políticas económicas más favorables al mercado, con mayor disciplina fiscal y reformas estructurales.
Los analistas consideran que este escenario podría beneficiar a valores españoles como Santander, Telefónica Mapfre e Iberdrola al reducir algunos de los riesgos que pesan actualmente sobre sus negocios en Brasil. Nicolás López, director de análisis de Renta Variable de Singular Bank, apunta que una eventual victoria de Bolsonaro haría previsibles reformas estructurales y una reducción del déficit, lo que permitiría al Banco de Brasil iniciar un proceso de bajada de los tipos de interés, actualmente en niveles muy elevados (14%).
Singular Bank, XTB y Renta 4 destacan a Banco Santander, ya que un eventual proceso de rebajas de tipos tendría un efecto positivo sobre la morosidad, que constituye uno de los lastres para la entidad en el país.
"Para Santander, la perspectiva de una flexibilización de la política monetaria más rápida (con Bolsonaro) es lo que está apoyando el valor, dado que el margen de intereses tiene una sensibilidad inversa a los movimientos de los tipos de interés y Brasil aportó el 25% del margen de intereses del grupo y el 15% del beneficio en el primer semestre", apunta Nuria Álvarez, de Renta 4.
Para Javier Cabrera, de XTB, la alternativa electoral de izquierdas plantea riesgos de intervención y la posibilidad de introducir nuevos impuestos sobre la banca, la distribución de dividendos o la repatriación de beneficios de empresas extranjeras.
Brasil representa el 24,8% del beneficio de Mapfre; el 37% del ebitda de Telefónica, el 15% del beneficio neto Santander y el 25% del margen de intereses. Además, supone cerca del 8% del resultado de Iberdrola.
Uno de los riesgos que también podría reducirse es el relacionado con la fiscalidad de los dividendos. Cabrera señala que actualmente Brasil no aplica un impuesto sobre el dividendo, por lo que su eventual introducción habría reducido el flujo de caja recibido por las matrices españolas desde sus filiales brasileñas. Aunque la derecha también podría establecer este impuesto para alinearse con la OCDE, estaría dispuesta a compensarlo con rebajas del impuesto de sociedades.
El real, en el foco
El tipo de cambio constituye otro de los principales canales de impacto sobre las compañías españolas. Cabrera considera que una política fiscal más seria podría favorecer la estabilidad del real brasileño.
Una economía que mantiene déficits de forma continuada tiende a sufrir un debilitamiento progresivo de su moneda, mientras que una mayor disciplina fiscal podría contener la prima de riesgo del país y favorecer una divisa más estable.
Para las empresas españolas, un real más fuerte o estable tendría un efecto positivo sobre el valor en euros de los beneficios generados en Brasil. Este factor es relevante para compañías con un peso significativo del mercado brasileño en sus cuentas consolidadas. El 37% del beneficio bruto de explotación (ebitda) de Telefónica procede de Brasil y el 24,8% del beneficio neto de la aseguradora.
En el caso de Mapfre, el negocio de Brasil una disciplina fiscal apoyaría la contención de la inflación y por tanto existe menos presión por el lado de la siniestralidad y costes, de Álvarez.
Iberdrola, con cerca del 8% del beneficio procedente de Brasil, es otro de los valores españoles beneficiados por un eventual escenario de bajadas de los tipos de interés. Singular Bank considera que podría verse favorecida por la reducción del coste del dinero, mientras que XTB destaca que la izquierda estaba más inclinada hacia el control de precios, una posibilidad que podía afectar a compañías como Iberdrola.
La primera vuelta también ha reducido, de momento, el riesgo de un marco empresarial más intervencionista.
El Congreso refuerza el giro
El resultado de las elecciones legislativas añade otro elemento favorable para los mercados. El Partido Liberal de Bolsonaro se ha convertido en la mayor fuerza individual del Senado y, junto con sus aliados más próximos, la derecha cuenta con mayoría absoluta. En la Cámara de Diputados también se espera que sea el mayor bloque.
Esta composición facilitaría la gobernabilidad en caso de una victoria de Bolsonaro y permitiría impulsar reformas, aunque el sistema político brasileño, fragmentado y transaccional, seguirá siendo una limitación.
Pese al optimismo inicial, los gestores advierten que las elecciones todavía no están decididas. La segunda vuelta será el 25 de octubre.
Aberdeen considera que Bolsonaro deberá demostrar que las expectativas de una mejora de una reforma fiscal se sustentan en propuestas creíbles y no únicamente en retórica electoral.
Janus Henderson comparte esta cautela. Un marco fiscal disciplinado podría reducir las primas de riesgo soberano, mejorar la dinámica de la deuda y favorecer las entradas de capital, pero el mercado exigirá finalmente la ejecución de las políticas.
Pequeñas compañías presentes en Brasil
Otras compañías de la Bolsa española con exposición a Brasil son Cie Automotive, Prosegur Cash, Vidrala y Elecnor. Ayer registraron signo dispar. Cie Automotive, que tiene el 12% ingresos y 13% del ebitda en la región, según Álvaro Arístegui, de Renta 4, sumó el 1,94%. El resto cayeron. Prosegur Cash no desglosa, pero podría superar el 20-25%. "Un 60% de los ingresos es Latinoamérica, el primer mercado era Argentina pero con la devaluación de los últimos años Brasil podría haberle superado", comenta el analista de Renta 4. La compañía bajó ayer el 0,45%. Elecnor identifica Brasil entre sus ocho principales mercados y destino prioritario de sus inversiones y recortó ayer en Bolsa un 1,63%. Respecto a Vidrala, tras adquirir dos plantas en Brasil ahora procede de la región el 15% de su ebitda consolidado, explica Arístegui.