Análisis fundamental
PRECIO OBJETIVO:
PRECIO ACTUAL:
RECOMENDACIÓN:
Análisis técnico
CORTO PLAZO:
MEDIO PLAZO:
LARGO PLAZO:
Nota: Datos de cotización y análisis actualizados a día de hoy.
La deuda pública, y en particular la de Francia, se convierten en el "talón de Aquiles" para la renta fija europea, el euro y hasta para la renta variable, según advierten los analistas.
Con el paso de las fechas, los inversores han desplazado su foco de atención en el mercado de deuda pública de Estados Unidos a Francia. El mercado ha logrado hacer frente a las rentabilidades superiores al 5% en la deuda pública de Estados Unidos. Wall Street ha llegado a registrar nuevos máximos históricos, y el inminente estreno de la nueva temporada de presentación de resultados empresariales en EEUU puede reforzar el ánimo inversor.
En el caso de Europa, la inquietud por la deuda de Francia va en aumento, hasta el punto de convertirse "en el talón de Aquiles de la deuda europea y del euro", incluso de la renta variable europea, señalan los analistas de Bankinter.
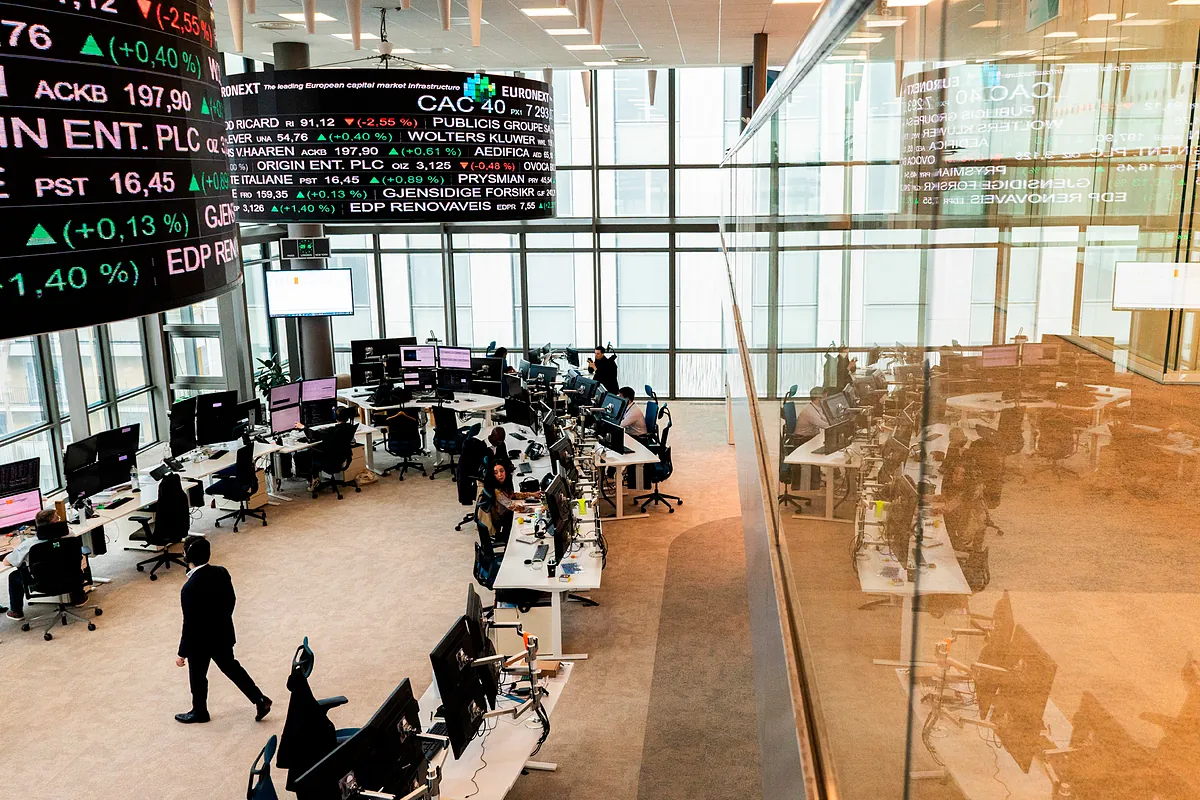
La preocupación por la situación fiscal de Francia es generalizada, como quedó patente en la sesión de ayer, cuando el euro cayó a mínimos de 17 meses frente al dólar, la prima de riesgo de Francia tocó los 150 puntos básicos, y la Bolsa de París llegó a superar el 1% de caída.
Lale Akoner, analista de eToro, pone a Francia como ejemplo del riesgo de pérdida de credibilidad fiscal en Europa. Señala que "el aumento de los costes energéticos está impulsando los precios al alza, pero unas subidas drásticas de los tipos de interés también debilitarían el crecimiento y aumentarían la presión sobre los gobiernos altamente endeudados. Francia es el ejemplo más claro: su credibilidad fiscal ya se encuentra bajo presión debido al incumplimiento de los objetivos de déficit, el bloqueo político y el incremento de los costes por intereses".
A pesar de los múltiples frentes abiertos Francia, como apuntan los analistas de Norbolsa, "sigue en el foco de presión del mercado, y se achaca como el factor que está debilitando el euro", además de "disparar los riesgos de contagio a otros países europeos".
Desde Norbolsa explican que "la preocupación por las finanzas públicas y la dificultad para encontrar equilibrios políticos de cara a aprobar el ajuste necesario en la antesala de las elecciones presidenciales de la próxima primavera sigue dominando".
A la incertidumbre política y fiscal se une otro elemento significativo de riesgo. Los analistas de Norbolsa trasladan que "otro factor de presión que se apunta en el comportamiento de la deuda francesa se deriva de la sobreexposición que tienen los inversores japoneses a la deuda francesa, con dudas de que sigan manteniendo la posición en este episodio". El riesgo que comienza a reflejar la deuda francesa y el ciclo alcista de los tipos en Japón pueden incentivar mayores desinversiones.
El problema no es solo la amenaza que supone la deuda de Francia. Las perspectivas a corto plazo no son halagüeñas. Como apunta Bankinter, "debemos dar por hecho que la presión sobre la deuda francesa no se aliviará a corto plazo". La firma destaca en su contra "la presentación de un Presupuesto para reducir el Déficit Fiscal hacia el 5% del PIB de improbable ejecución y la reducida esperanza de que el desenlace de las elecciones de abril 2027 vaya a cambiar la situación".
La soluciones se presentan complejas a corto plazo, y más aún en el actual contexto monetario. Lale Akoner, de eToro, llama la atención sobre el hecho de que "la presión sobre la deuda francesa pone a prueba el margen de maniobra del BCE". Mientras tanto, como advierten los analistas de Bankinter, "con la deuda francesa cuestionada y la economía alemana parada, el euro sólo puede depreciarse y las rentabilidades de los bonos europeos sufrir". Desde una perspectiva más amplia la firma concluye que "nada mejorará si los bonos franceses no mejoran".
Los valores del Ibex más alcistas por el 'efecto Brasil'El valor de la Bolsa española más sensible a la política se dispara un 14%Barclays roza la valoración récord de Repsol Comentar ÚLTIMA HORA-
01:43
Corredurías: ganar escala sin perder al cliente ni el talento
-
01:13
La trascendencia de las próximas elecciones
-
01:07
Torrons Vicens se une a Ferran Adrià y Gastón Acurio
-
00:08
Sánchez muestra su guía de campaña: frentismo plebiscitario y tomar las calles
-
00:00
Maio Legal refuerza su área laboral en Vigo