- JUANDE PORTILLO @JuandePortillo Nueva York
El sector financiero de EEUU cuenta con la mitad de entidades y el doble de activos que en 2008, una regulación más férrea y nuevos retos en el horizonte mientras la Bolsa vive la fiebre de la IA.
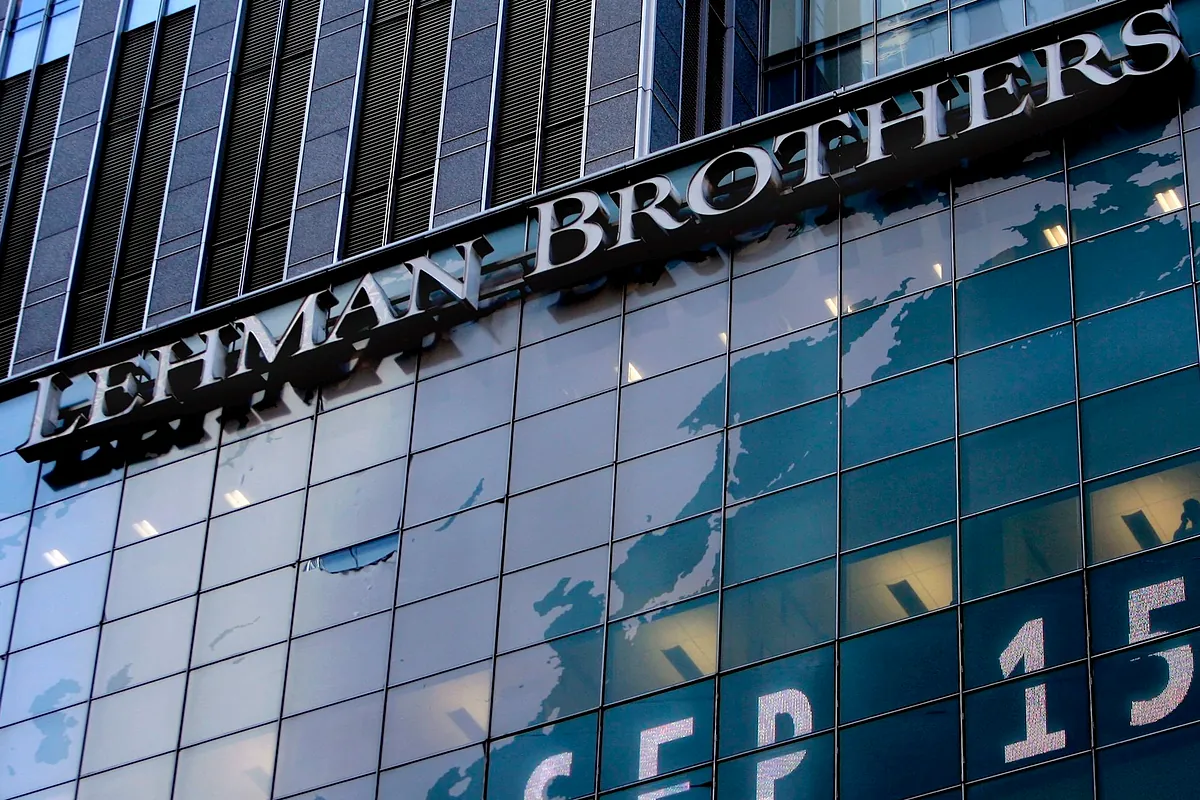
Este martes hará 18 años desde que los empleados y ejecutivos de Lehman Brothers salieran desorientados a la calle, portando sus pertenencias en cajas de cartón, en una imagen que ilustró el inicio de la Gran Recesión y que solo fue el preludio del desconcierto generalizado que recorrió el planeta cuando bancos, bolsas, empresas, economías nacionales y domésticas se desplomaron de golpe. Hoy en día, cuando cumple la mayoría de edad desde la quiebra del que fuera el cuarto mayor banco de inversión de Estados Unidos, el sector financiero del país tiene la mitad de entidades y el doble de activos que en 2008, muchos más controles y nuevos riesgos en el horizonte, como la fiebre de la Inteligencia Artificial que recorre Wall Street.
Lehman Brothers fue solo la primera carta en caer de un castillo de naipes, el de las llamadas hipotecas subprime, que arrastró consigo a buena parte del sector financiero global. Aunque con el tiempo quedó claro que los llamamientos a "refundar el capitalismo" que se lanzaron no iban a ir tan lejos, la crisis dio el pistoletazo de salida para un proceso de consolidación bancario sin precedentes, acompañado de una oleada regulatoria diseñada para intentar prevenir un nuevo colapso similar en el futuro.
"Lehman Brothers y la crisis de 2008 cambiaron la geografía bancaria de manera considerable", explica Alberto Ades, que conoce a fondo Wall Street pues entró a trabajar en Goldman Sachs en 1994, tras doctorarse en Economía por la Universidad de Harvard, y posteriormente trabajó en Citi o Bank of America Merrill Lynch. "La regulación posterior, que exigió más capital, más liquidez, stress tests, restricciones al trading propietario (con capital del banco) y controles de riesgo mucho más estrictos, hizo a las grandes instituciones mucho más seguras".
Para este economista argentino, que actualmente es managing director del hedge fund NWI Management LP, la respuesta regulatoria era necesaria, pero también supuso un profundo cambio en la industria. "Los bancos comenzaron a tomar mucho menos riesgo por cuenta propia. El balance se convirtió en un recurso más caro y controlado", relata, advirtiendo, en todo caso, de que "el riesgo, por supuesto, no desapareció. Se desplazó". Y con él, apunta, mutaron también las oportunidades profesionales. "El lado de los compradores, compuesto de hedge funds, asset managers, private equity y, más recientemente, private credit, ganó enorme importancia", ilustra.
El cambio del panorama financiero estadounidense en estos 18 años es notable a primera vista. Según los datos oficiales, el número de entidades bancarias cubiertas por Corporación Federal de Seguros de Depósitos (FDIC) -la agencia gubernamental estadounidense equivalente al Fondo de Garantía de Depósitos de España- ha pasado de 8.300 entidades a finales de 2008 a apenas 4.200 en 2026. Sin embargo, pese a que el número de firmas cae a la mitad, el volumen de los activos se ha doblado, pasando de 13,8 a 26,5 billones de dólares.
En este sentido, conviene recordar que, como consecuencia de la crisis financiera, en apenas unos meses JPMorgan Chase se quedó Bear Stearns; Bank of America adquirió Contrywide y Merrill Lynch; Wells Fargo absorbió Wachovia; o que Barclays se quedó con buena parte de los restos de Lehman Brothers.
Del lado de la regulación el gran punto de inflexión fue la Ley Dodd-Frank de reforma de Wall Street y protección del consumidor promovida por Barack Obama en 2010 para prevenir nuevas crisis financieras globales, acabar con al doctrina del too big to fail (demasiado grande para dejarlo caer) poniendo fin a los rescates bancarios con dinero público; aumentar los controles de transparencia y la protección de los clientes. A partir de ahí, comenzaron a elevarse los requisitos internacionales de capital mínimo a la banca y los bancos centrales comenzaron a someter periódicamente a las entidades de mayor tamaño a test de estrés para conocer su respuesta a escenarios adversos. A su vez, la llamada Volcker Rule prohibió a los bancos comerciales realizar operaciones especulativas a cuenta de su balance. De momento, el marco sujetó el sistema tras la caída de Silicon Valley Bank y Signature Bank en 2023.
Transformación de la Bolsa
Más allá del sector bancario, la crisis financiera también supuso una enorme transformación en la operativa bursátil. "Cambió radicalmente la mecánica de Wall Street. El trading se hizo electrónico y algorítmico, crecieron los ETF y la gestión pasiva, las comisiones cayeron y la información viaja casi instantáneamente", subraya Ades, que considera que "el sistema es hoy más seguro, más eficiente y probablemente más profesional", pero también rebaja el espíritu emprendedor del ramo, aduce.
"En las dos últimas décadas, la gestión de activos se ha convertido en una industria significativamente más amplia y profesionalizada, que contribuye a canalizar el ahorro hacia inversiones diversificadas y orientadas al largo plazo", coincide Pablo Bernal, responsable en España de Vanguard, la firma que creó el primer fondo indexado. Así, según los datos de Boston Consulting Group (BGC), en las dos últimas décadas el patrimonio mundial bajo gestión ha pasado de 38 a 147 billones de dólares.
"El uso creciente de plataformas digitales, soluciones de cartera y asesoramiento profesional ha ampliado el acceso a la inversión", prosigue relatando el responsable de Vanguard. El uso de los fondos cotizados ETF constituye otro ejemplo de esta evolución. Según ETFGI, su patrimonio en Europa ha aumentado desde 131.000 millones de dólares en 2007 a 3,62 billones en julio de 2026.
La transformación tecnológica es, de hecho, el signo de los tiempos tanto en la actualización de la operativa de bancos y firmas de inversión o su forma de relacionarse con la clientela, como en el surgimiento de nuevos competidores digitales como los neobancos, o de activos innovadores, como las criptomonedas o tokens de todo tipo.
La pasión por la Inteligencia Artificial es la última muestra -quizás la más significativa- de esta tendencia. Los bancos han abrazado la automatización inteligente de procesos como vía para reducir costes y personal o resolver las consultas del consumidor. A su vez, la Inteligencia Artificial se ha convertido "en el motor clave de la banca de inversión en 2026", según un reciente informe sobre la materia de Goldman Sachs. Según sus cálculos, "entre el 50% y el 55% del crecimiento conjunto de los volúmenes y comisiones de fusiones y adquisiciones (M&A), mercados de capitales de renta variable (ECM) y mercados de capitales de deuda (DCM) ha sido impulsado por operaciones relacionadas con la IA en lo que va de año". En este panorama, el temor al estallido de una burbuja ligada a las inversiones en IA es creciente y el mercado ha comenzado a analizar con lupa los réditos que las grandes compañías empiezan a obtener con sus estratosféricas inversiones en esta tecnología. La conexión de este segmento de inversión con el mercado de crédito privado es hoy uno de los frentes que más riesgos dibuja en el horizonte de Wall Street.
De izquierda a derecha y de arriba a abajo, Jamie Dimon, presidente y CEO de JPMorgan Chase; Richard Fuld, ex-CEO y presidente de Lehman Brothers; John Mack, ex-CEO y presidente de Morgan Stanley; Ken Lewis, ex-CEO y presidente de Bank of America; Alan Schwartz, ex-CEO de Bear Stearns; Robert Steel, ex-CEO de Wachovia; Lloyd Blankfein, ex-CEO de Goldman Sachs; John Thain, ex-CEO y presidente de Merrill Lynch, y Vikram Pandit, ex-CEO de Citigroup.Los protagonistas
Finalmente, cabe preguntarse qué fue de los llamados Masters del Universo de 2008, los responsables de las principales entidades financieras estadounidenses en el estallido de la Gran Recesión. De todos ellos, solo uno se mantiene hoy en la primera línea: Jamie Dimon, presidente y consejero delegado de JPMorgan Chase, que fue uno de los grandes vencedores de la crisis y se mantiene al frente del mayor banco estadounidense 20 años después de acceder al cargo.
Otra grandes figuras, como Lloyd Blankfein, el que fuera CEO de Goldman Sachs en 2008, han pasado a un discreto segundo plano en sus compañías. Muchos otros, sin embargo, han dado el salto de la gran banca al lado de los fondos de inversión. Es el caso de John Mack, que pasó de consejero delegado y presidente de Morgan Stanley a senior adviser del gigante del private equity KKR. Por su parte, John Thain, antiguo responsable de Merrill Lynch hasta su venta a Bank of America es hoy socio fundador del grupo de privado de inversión industrial Pine Island Capital Partners. En cuanto a Richard Fuld, a la cabeza de Lehman Brothers cuando el mundo financiero comenzó a desplomarse, hoy dirige las inversiones del family office familiar Matrix.
La inflación persiste en el 3,4% en EEUU y eleva la presión sobre la Fed para subir tiposTrump amenaza con cortar lazos comerciales con decenas de países si la Fed no rebaja tiposEl pulso entre el alcalde, Wall Street y un abogado antimafia Comentar ÚLTIMA HORA