- Gortázar (CaixaBank): "La IA nos está generando más necesidad de empleo"
- Grisi (Santander): "La prioridad es el crecimiento orgánico, pero seremos flexibles para lograr la mayor rentabilidad"
- Cuerpo: "El sector bancario ha llegado con los deberes hechos" al 'shock' por la guerra de Irán
El máximo ejecutivo del grupo malagueño descarta operaciones de fusión en el sector bancario, pero abre la puerta a ejecutar operaciones nicho. Remarca que el proyecto "sólido e independiente" de Unicaja.
El mercado lleva varios años poniendo a Unicaja en el centro de la diana para una posible operación de consolidación.
El sector bancario doméstico busca escala, y aunque los principales gestores de las entidades anteponen la estrategia de crecimiento orgánico por delante de las compras, en el mercado levita la idea de fusiones entre bancos medianos para acelerar el crecimiento.
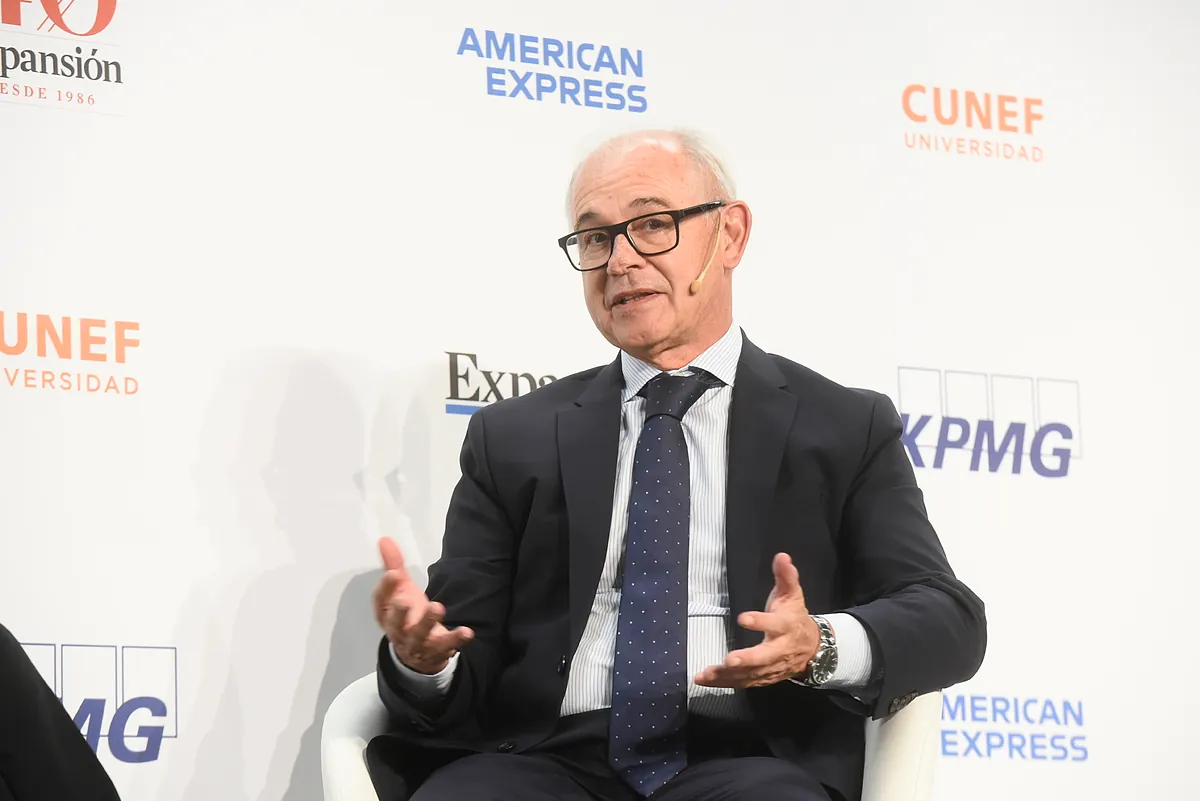
Isidro Rubiales, consejero delegado de Unicaja, ha descartado este lunes durante su intervención en el XVII Encuentro Financiero EXPANSIÓN-KPMG, organizado con la colaboración de American Express y Cunef Universidad, que vaya a haber fusiones o adquisiciones en el marco económico actual.
"Tenemos un entorno muy diferente al de la pasada crisis financiera, que catalizó la concentración bancaria, y el mercado es competitivo, por eso no veo un acicate real a que se den fusiones o adquisiciones en el corto o medio plazo en España", ha aseverado.
Unicaja se encuentra a medio camino en su plan estratégico 2027, un proyecto que el consejero delegado cataloga como "sólido e independiente" y en el que está cerrada la puerta a una potencial fusión con un igual o un competidor de mayor escala.
Lo que sí se contempla son operaciones de nicho que permitan acelerar en determinados negocios en los que hoy el banco tiene una posición marginal, como consumo o empresas.
Unicaja lleva varios meses negociando la adquisición de WiZink, una entidad enfocada en consumo y tarjetas, pero que tiene un componente de litigiosidad complejo de gestionar.
Rubiales ha declinado compartir detalles sobre la evolución de la transacción, pero sí ve racional a una operación en consumo.
Diversificar ingresos
El consejero delegado ha recordado que uno de los puntos cardinales de la hoja de ruta actual es diversificar la entrada de ingresos y elevar la exposición del banco al negocio de empresas y consumo, tanto de forma orgánica como inorgánica.
El banco busca ampliar su abanico sin dejar de lado los negocios que históricamente han sido core, como hipotecas. "Somos una entidad reconocida [en hipotecas], tenemos más capacidad que antes, más agilidad, y eso seguirá en el centro de la estrategia", ha matizado.
No obstante, ha ensalzado la creciente necesidad de la banca de que reduzca la dependencia de los negocios ligados a los tipos de interés, y refuerce capacidades en segmentos generadores de comisiones.
Tipos al alza
El sector bancario afronta el nuevo escenario de tipos de interés con una posición de capital sólida y una rentabilidad por encima de la media europea.
Rubiales atisba mejores rendimientos gracias a la presión monetaria y cree que la horquilla de tipos entre el 2-4% "sería razonable para el negocio financiero y para la economía".
Gortázar (CaixaBank): "La IA nos está generando más necesidad de empleo"Ortiz (Bankinter): "Solo un 5% de los clientes que captamos nos abandonan por el camino"Grisi (Santander): "La prioridad es el crecimiento orgánico, pero seremos flexibles para lograr la mayor rentabilidad" Comentar ÚLTIMA HORA-
14:15
Feijóo acusa a Sánchez de fracasar con la vivienda: "Estuvo más pendiente de la casa de Jessica que de la de Maricarmen"
-
13:54
Onivia usará la red de Vodafone para dar móvil a sus clientes de fibra
-
13:54
Adsmurai se refuerza en Italia con la adquisición de Ciaodino
-
13:50
Armengol (Sabadell): "El banco va a realizar una transformación profunda de su modelo operativo"
-
13:34
La minera de oro Northern Star rechaza una opa de 23.850 millones de Gold Fields